ファクタリングと銀行融資の違い
ファクタリングと銀行融資の違い|それぞれの特徴・メリット・使い分けを徹底解説
資金調達を検討する際、多くの経営者が「ファクタリング」と「銀行融資」のどちらを選ぶべきか悩みます。どちらも資金を手にする手段ですが、仕組み・審査・コスト・スピードなど多くの点で異なります。本記事では、ファクタリングと銀行融資の違いを徹底的に比較し、状況に応じた使い分けのポイントをわかりやすく解説します。
ファクタリングと銀行融資の根本的な違い
ファクタリングと銀行融資の最も根本的な違いは「資金調達の性質」です。
- 銀行融資:金融機関から資金を「借りる」。返済義務・利息が発生する「負債」
- ファクタリング:保有する売掛金(資産)を「売る」。返済義務がない「資産の換金」
この根本的な違いが、財務への影響・審査基準・コスト・スピードなど様々な面の違いを生み出しています。
ファクタリングと銀行融資の詳細比較
①審査基準の違い
銀行融資の審査基準:
- 借り手(申込企業)の財務状況・信用情報が主な審査対象
- 決算書・確定申告書の黒字・赤字が審査に大きく影響する
- 担保・保証人・信用保証協会の保証が求められることがある
- 税金滞納・債務超過は審査に大きなマイナス影響を与える
ファクタリングの審査基準:
- 売掛先(取引先)企業の信用力が主な審査対象
- 自社が赤字・債務超過・税金滞納中でも審査を通過できる可能性がある
- 担保・保証人は不要
- 設立間もない企業・実績が少ない個人事業主でも利用しやすい
②スピードの違い
銀行融資:
- 審査から融資実行まで数週間〜1か月以上かかることが多い
- 書類準備・面談・審査・稟議と多くのステップが必要
- 急な資金需要には対応しにくい
ファクタリング:
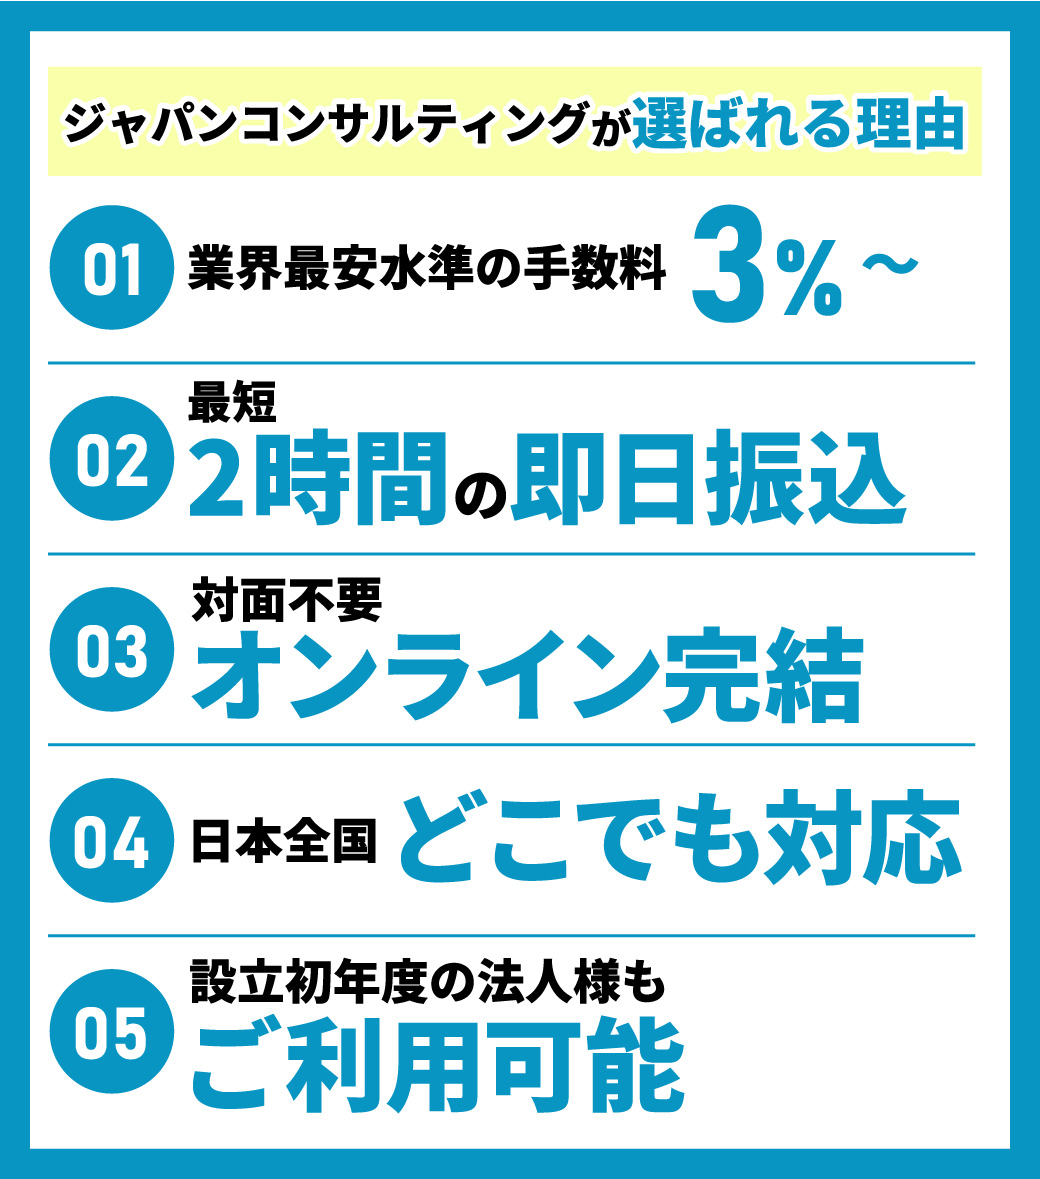
- 最短即日〜数営業日での資金化が可能
- オンラインファクタリングなら書類提出から入金まで当日中に完結するケースも
- 急な資金需要・月末の支払いへの対応に特に有効
③財務への影響の違い
銀行融資:
- 借入金として「負債」が増加する
- 自己資本比率・負債比率などの財務指標が悪化する
- 毎月の返済が固定費として発生する
ファクタリング:
- 売掛金(資産)が現金(資産)に変わるだけで負債は増えない
- 財務指標に影響しない
- 返済義務がないため月次の固定費負担が生じない
④コストの違い
銀行融資のコスト(金利):
- 一般的な金利:年1〜5%程度(政策金融公庫は1〜3%台)
- 借入期間全体で利息が発生するが、短期間での返済なら総コストは低い
- 長期・大額の調達では低コスト
ファクタリングのコスト(手数料):
- 2社間:売掛金額の10〜20%
- 3社間:売掛金額の2〜9%
- 手数料は一度の取引で完結するコスト
- 短期・緊急の資金調達では有効だが、長期的には融資より割高になることが多い
⑤必要な条件の違い
銀行融資:
- 一定以上の業績・信用力が必要
- 担保・保証人が求められることがある
- 事業計画書・資金繰り表の提出が必要なケースが多い
ファクタリング:
- 売掛金(請求書)があれば申し込める
- 担保・保証人は不要
- 売掛先が法人であることが一般的な条件
銀行融資が向いているケース
- 計画的な設備投資・事業拡大のための大きな資金が必要
- 低コストで長期間の資金を調達したい
- 業績が安定しており、審査に問題がない
- 資金調達まで数週間以上の余裕がある
- 融資枠を事前に確保して緊急時に備えたい
ファクタリングが向いているケース
- 今すぐ・今日中に資金が必要な緊急性の高い場面
- 赤字・税金滞納などで銀行融資が受けられない状況
- 融資枠を使い果たしており、追加の借入ができない
- 負債を増やさずに資金調達したい
- 売掛先の貸倒れリスクをヘッジしたい
- 設立間もない・実績が少ない事業者
ファクタリングと銀行融資の組み合わせ活用
最も賢い資金調達戦略は、ファクタリングと銀行融資を状況に応じて使い分けることです。
- 平時の計画的な資金調達:銀行融資で低コストの資金を確保する
- 急な資金需要・緊急時:ファクタリングで即日対応する
- 融資審査待ちのつなぎ:融資が実行されるまでの間、ファクタリングで現金を確保する
- 融資が難しい局面:ファクタリングで売掛金を資金化しながら、財務改善・融資再申請の準備を進める
「銀行融資かファクタリングか」という二択ではなく、「両方を使いこなす」という発想が、資金繰りを安定させる経営者としての重要なスキルです。
まとめ
ファクタリングと銀行融資は、どちらも資金を調達する手段ですが、仕組み・審査・スピード・コスト・財務への影響など多くの点で異なります。銀行融資は低コストで大きな資金を長期調達するのに適しており、ファクタリングは即効性・審査の柔軟さで急な資金需要に対応するのに優れています。自社の状況・緊急性・財務への影響を総合的に考慮した上で、最適な手段を選択・組み合わせることが健全な資金管理の基本です。